7월 최신 – 2026 정신건강 심리상담 바우처(전국민 마음투자 지원사업), 소득·나이 무관 8회기 지원 총정리
[7월 최신] 2026 정신건강 심리상담 바우처(전국민 마음투자 지원사업), 소득·나이 무관 8회기 지원 총정리

서울시 청년 마음건강 지원사업처럼 지역 한정 사업만 찾고 계셨다면, 이 제도도 함께 알아두시길 권합니다. 정신건강 심리상담 바우처는 거주지와 상관없이 전 국민이 신청할 수 있는 국가 사업입니다. 이 글은 2026년 7월 14일 기준 보건복지부와 복지로(bokjiro.go.kr) 공식 자료를 바탕으로 정리했습니다. 사업명이 자주 바뀌었던 이력이 있는 만큼, 신청 전에는 복지로 홈페이지의 최신 공고를 한 번 더 확인하시길 권합니다. … 더 읽기
7월 최신 – 2026 일반 버팀목 전세 대출 한도가 부족할 때, 신용대출은 이렇게 결합하세요

[7월 최신] 2026 일반 버팀목 전세 대출 한도가 부족할 때, 신용대출은 이렇게 결합하세요

일반 버팀목 전세대출, 정확한 조건 일반 버팀목 전세대출은 부부합산 연소득 5,000만원 이하인 무주택 세대주가 대상입니다. 대출 비율은 보증금의 70% 이내이며, 최대 한도는 수도권 1억 2,000만원, 지방은 8,000만원까지입니다. (참고로 청년 전용 버팀목이나 신혼가구 전용 버팀목은 80% 이내로 비율 자체가 더 높습니다. 상품마다 비율이 다르다는 점을 꼭 기억하셔야 합니다.) 수도권에서 보증금 2억원짜리 전셋집을 구하셨다면, 70%인 1억 4,000만원이 … 더 읽기

7월 최신 – 2026 청년 버팀목 전세 대출, 잔금이 모자랄 때 신용대출 결합하는 법

[7월 최신] 2026 청년 버팀목 전세 대출, 잔금이 모자랄 때 신용대출 결합하는 법

사회초년생, 첫 전세에서 가장 자주 막히는 지점 첫 전셋집을 알아보는 사회초년생분들이 가장 많이 겪는 문제는 “소득이 적어서 신용대출 한도가 아예 안 나온다”는 것입니다. 아직 재직 기간이 짧거나, 4대보험 가입이 얼마 안 된 경우라면 더 그렇습니다. 오늘은 청년전용 2026 청년 버팀목 전세대출의 정확한 한도부터, 소득 증빙이 부족한 상황에서 잔금을 안전하게 채우는 방법까지 정리하겠습니다. 청년 버팀목, 정확한 … 더 읽기

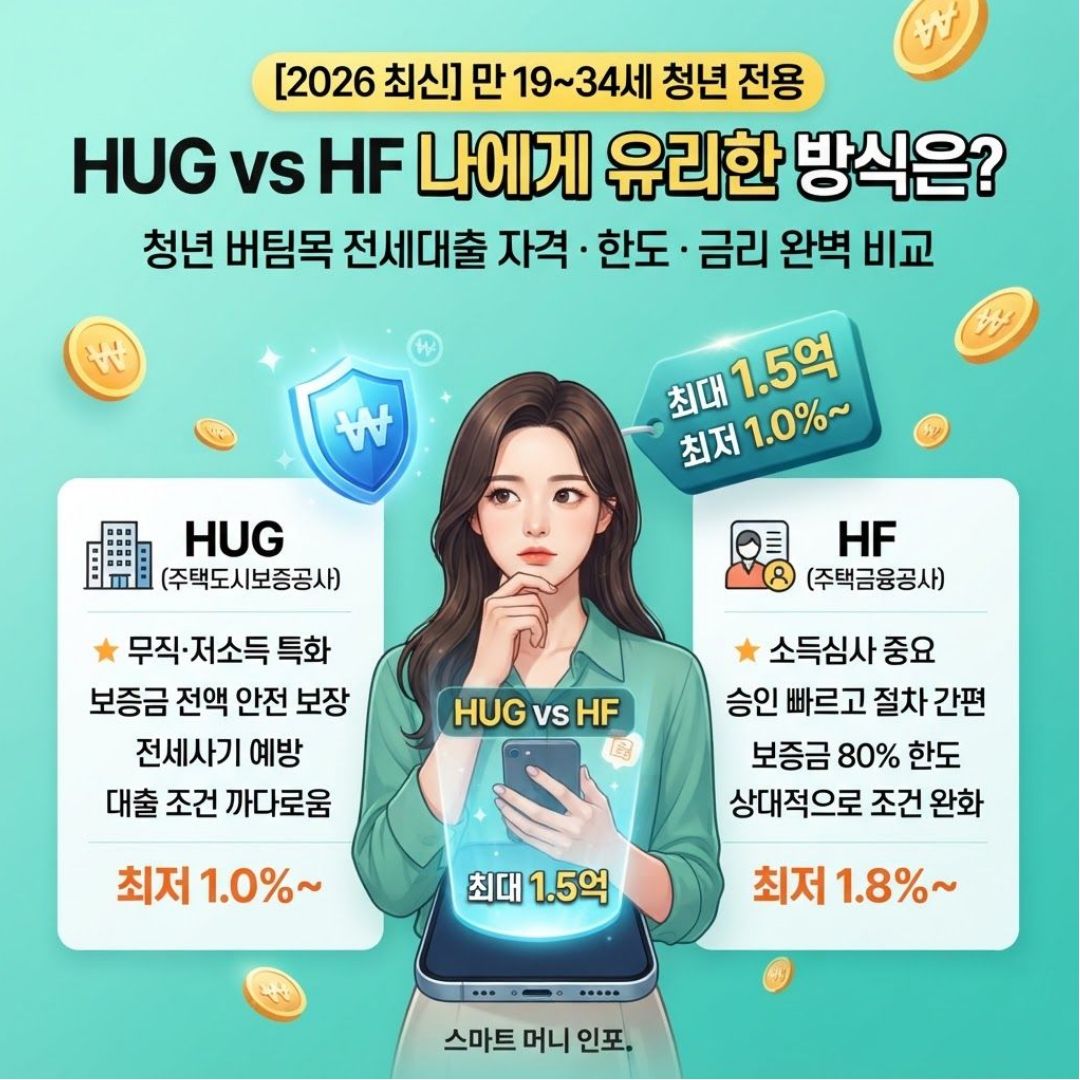
7월 최신 – 2026 HUG와 HF 한 눈에 비교하는 청년 버팀목 전세 대출 자격 조건 및 한도 총정리

[7월 최신] 2026 HUG와 HF 한 눈에 비교하는 청년 버팀목 전세 대출 자격 조건 및 한도 총정리

사회초년생이 가장 먼저 알아야 할 주거 안전망 당장 오늘 밤 발 뻗고 잘 방 한 칸을 마련하는 일은 사회초년생에게 가장 급한 과제입니다. 매달 월세로 60만원, 70만원씩 나가는 걸 지켜보자니 종잣돈이 모이는 속도가 더뎌지고, 그렇다고 전세를 가자니 전세 사기 뉴스에 마음이 무거워집니다. 이럴 때 활용할 수 있는 대표적인 상품이 청년전용 버팀목전세대출입니다. 시중은행 전세대출과 비교하면 금리가 절반 … 더 읽기

7월 최신 – 2026년 서울시 청년 마음건강 지원사업 3차, 신청 자격부터 상담 내용까지 정리

[7월 최신] 2026년 서울시 청년 마음건강 지원사업 3차, 신청 자격부터 상담 내용까지 정리

요즘 부쩍 마음이 무겁다고 느끼는 사회초년생이라면 눈여겨볼 소식입니다. 서울시가 「2026년 서울시 청년 마음건강 지원사업」 3차 참여자를 모집한다고 공고했습니다. 이 글은 2026년 7월 16일 기준으로 서울특별시 공고 제2026-2109호 내용을 바탕으로 정리했습니다. 공고는 담당 부서의 사정에 따라 세부 내용이 수정될 수 있으므로, 신청 전에는 반드시 청년몽땅정보통(youth.seoul.go.kr)의 최신 공고문을 한 번 더 확인하시길 권합니다. 신청기간과 대상, 한눈에 확인하기 … 더 읽기

7월 최신 – 2026 자녀장려금, 근로장려금 탈락자도 다시 확인해야 하는 이유

[7월 최신] 2026 자녀장려금, 근로장려금 탈락자도 다시 확인해야 하는 이유

근로장려금 신청하면서 “우리 집은 소득이 넘어서 안 되겠구나” 하고 그냥 접으신 분들 계실 텐데요. 거기서 멈추면 조금 아깝습니다. 자녀장려금은 근로장려금과 소득 기준 자체가 다르기 때문입니다. 근로장려금은 맞벌이 기준으로도 4,400만 원 미만이어야 하지만, 자녀장려금은 부부합산 7,000만 원 미만까지 봐줍니다. 근로장려금에서 떨어진 가구도 자녀장려금은 받을 수 있는 경우가 실제로 꽤 많습니다. 오늘은 자녀를 키우는 가구라면 꼭 확인해야 … 더 읽기

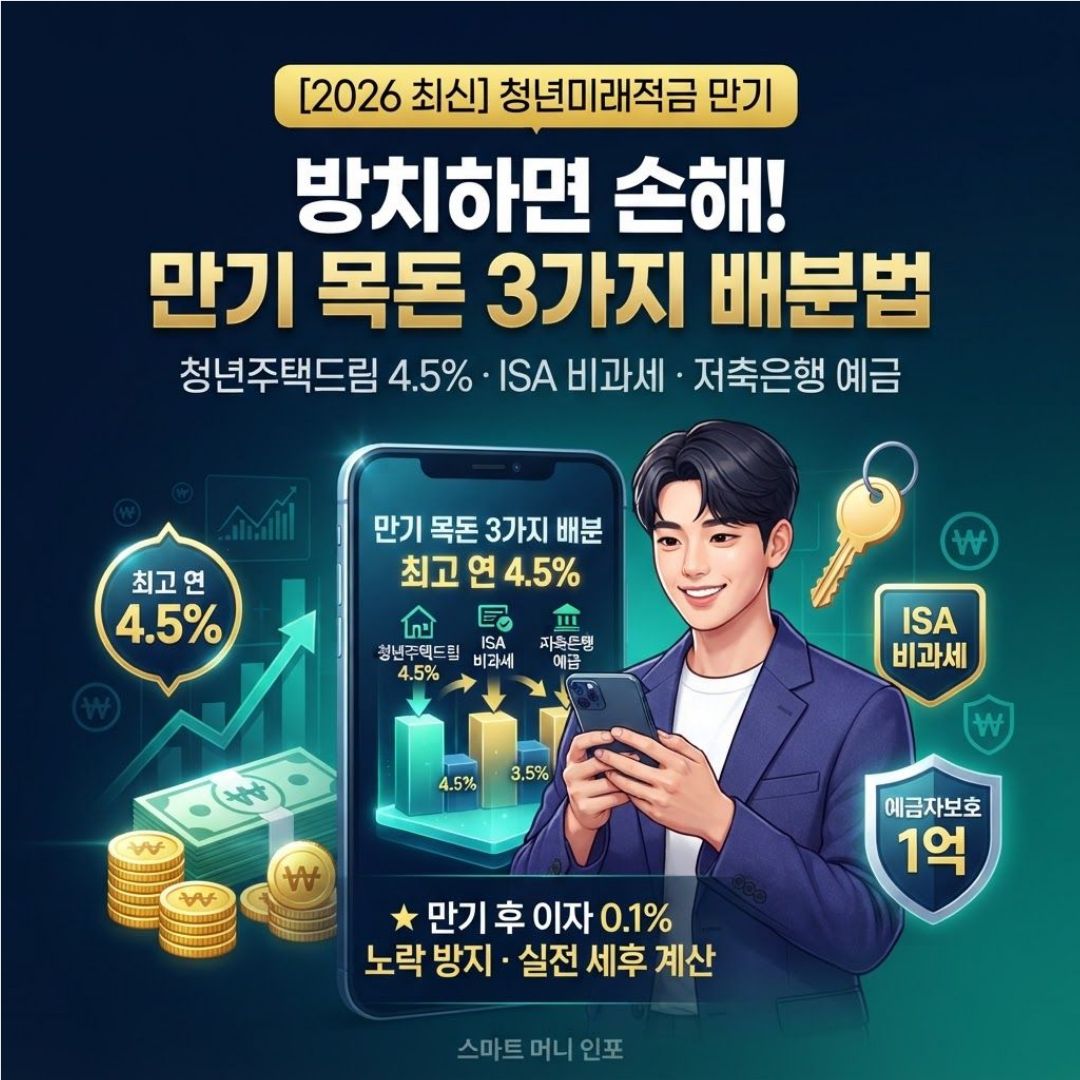
7월 최신 – 2026 청년미래적금 만기 후 운영법 안내 — 사회초년생이 손해 안 보는 목돈 배분 3가지

[7월 최신] 2026 청년미래적금 만기 후 운영법 안내 — 사회초년생이 손해 안 보는 목돈 배분 3가지

몇 년을 아껴가며 채운 청년미래적금이 만기를 맞이하면 통장에 목돈이 찍힙니다. 문제는 그 다음입니다. 이 돈을 그냥 두자니 아깝고, 어디에 넣어야 할지 막막합니다. 앞서 정리해 드린 [2026청년미래적금 안내]와 [2026청년미래적금 은행별 우대 금리 안내]를 참고해 첫 단추를 잘 끼우셨다면, 이제는 만기 이후 자금을 어떻게 배치할지 고민할 차례입니다. 이 글은 2026년 7월 13일 기준 자료로 작성했습니다. 정부 정책이나 … 더 읽기

7월 최신 – 2026 청년미래적금 만기 후 파킹 통장 안내

[7월 최신] 2026 청년미래적금 만기 후 파킹 통장

만기 통장에 목돈이 찍혔는데, 다음 계획을 실행하려면 며칠에서 몇 주는 걸립니다. 그 사이 돈을 그냥 두기는 아깝습니다. 이럴 때 쓰는 게 파킹통장입니다. [2026 청년미래적금 만기 후 파킹 통장]의 세 가지 전략을 준비하는 동안 잠깐 대기시키는 용도로 보시면 됩니다. 이 글은 2026년 7월 15일 기준이며, 정확한 금리는 가입 직전 각 은행 앱과 전국은행연합회 소비자포털에서 확인하시길 권합니다. … 더 읽기

7월 최신 – 2026 청년미래적금 중도해지 시 손해, 정확히 얼마일까 — 신용점수 가점까지 챙기는 법

[7월 최신] 2026 청년미래적금 중도해지 시 손해, 정확히 얼마일까 — 신용점수 가점까지 챙기는 법

청년미래적금은 3년, 36개월을 채워야 정부기여금과 비과세를 온전히 받는 상품입니다. 3년은 짧지 않은 시간입니다. 이직, 병원비, 갑작스러운 지출이 그 사이 언제든 끼어들 수 있습니다. 이 글은 2026년 7월 13일 기준, 서민금융진흥원 청년미래적금 상품안내와 금융위원회 공식 자료로 작성했습니다. 가입 전 정보는 [2026 청년미래적금 안내], 만기 이후 활용법은 [2026 청년미래적금 만기 후 운영법]를 참고하세요. 원금이 얼마나 불어나는지, 숫자로 … 더 읽기

7월 최신 – 2026 청년주택드림대출 부결 시 자금운용 전략

7월 최신 - 2026 청년주택드림대출 부결 시 자금운용 전략

신용점수 회복에는 시간이 걸립니다. 그렇다고 대출 승인만 기다리며 목돈을 통장에 그냥 묵혀두는 건 아까운 일입니다. 신용점수 미달의 원인과 해결책이 아직 헷갈리신다면 신용점수 미달 원인·해결책 TOP 5 글을 먼저 확인해보세요. 오늘은 부결 상황에서 자금을 어떻게 굴리면 좋을지 정리했습니다. 대출 부결 시 목돈 운용 전략 신용도가 단기간에 회복되지 않아 자금 조달 계획이 꼬였다면, 보유한 현금 자산의 운용 … 더 읽기